


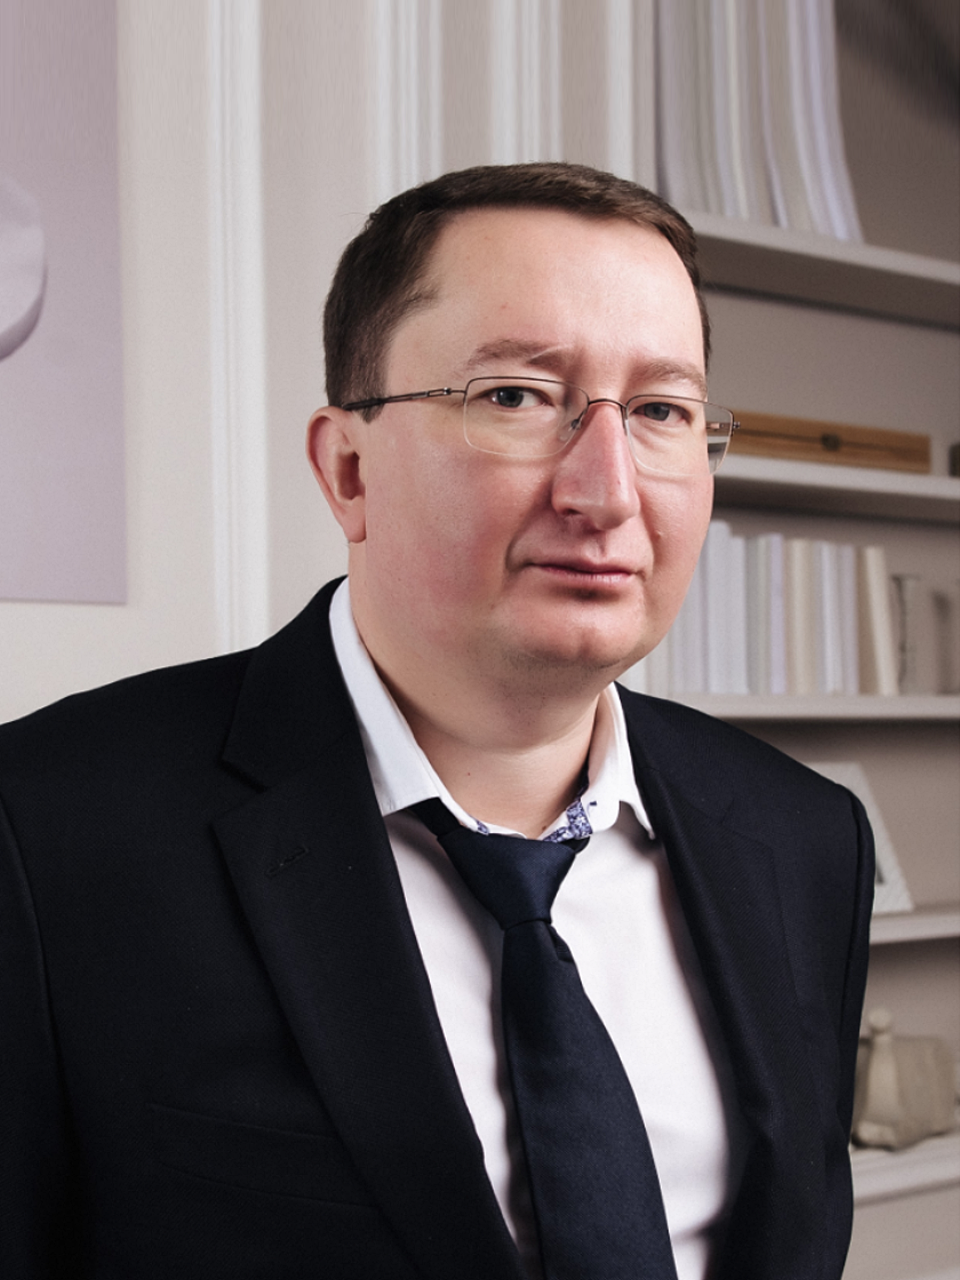
Давыдов Ярослав Вячеславович
Образование: Юрист. МГЮА им. О.Е. Кутафина
Стаж 23 года. Юрист – судебник.
Специализация:
- Гражданские дела.
- Арбитражные споры.
- Наследственные споры.
- Военное право.
- Семейные споры.
- Страховые споры.
- Трудовые споры.
- Миграционные споры.
- IT проекты
- Составление процессуальных документов: исковых заявлений, жалоб, претензий, апелляционных жалоб, кассационных жалоб, надзорных жалоб, Жалоб в ВС РФ.
Юрист ЮЦ ФОРУМ ПРАВА Давыдов Ярослав Вячеславович имеет обширный опыт юристом в государственных и коммерческих организациях.
Юридический стаж более 20 лет позволяет решать специалисту сложнейшие задачи, поставленные клиентом.
Профессиональные качества специалиста: Ответственность, честность, нацеленность на результат.
Юрист ЮЦ ФОРУМ ПРАВА Давыдов Ярослав Вячеславович имеет крайне успешный опыт в области Арбитражных споров, Гражданского права.
Преимущества специалиста:
- Более 23 лет успешного специализированного опыта судебного представительства. Арбитражные споры. Жилищное право. Банкротство физических лиц. Гражданское, Семейное, Трудовое право.
- Выиграл более 400 судебных дел.
- Глубокое знание действующей судебной практики, Законодательства РФ.
- Ответственный подход к проблеме клиента.
Обращаясь к юристу ЮЦ ФОРУМ ПРАВА Давыдову Ярославу Вячеславовичу, Вы получите:
- Подробную юридическую консультацию с практическим планом действий по Вашему вопросу.
- Четкую перспективу своего дела с пониманием каждого шага работы специалиста.
- Достоверную информацию и уведомления о ходе событий в Вашем вопросе.
- Положительный результат по делу с фиксированной стоимостью юридических услуг в договоре.
Статья 176 Налогового кодекса Российской Федерации (далее – НК РФ) посвящена условиям возмещения из бюджета налога на добавленную стоимость (путем зачета или возврата), начислению и выплате процентов за нарушение сроков возврата из бюджета налога на добавленную стоимость.
Наибольшее количество налоговых споров, рассматриваемых арбитражными судами, связаны с применением именно этой нормы. При этом, пожалуй, нет вопросов, которые бы достаточно четко и однозначно разрешались нормами названной статьи.
В этом и горе налогоплательщика и его, если хотите, радость.
Неясность толкования данного положения закона, с одной стороны, дает возможность налоговым органам отказывать по тем или иным причинам налогоплательщику в возврате НДС. С другой стороны, те же обстоятельства позволяют уже налогоплательщику в ряде случаев получить из бюджета возмещение НДС (даже тогда, когда это и не совсем положено). Однако последняя ситуация возможна только в судебном порядке и исключительно при наличии поддержки талантливого , представляющего интересы плательщика налогов. Ведь грамотный юрист, как известно, всегда сможет повернуть закон в пользу своего клиента.
В пункте 2 статьи 173 НК РФ указано, что положительная разница между суммой налоговых вычетов и общей суммой налога, исчисленного по операциям, признаваемым объектом налогообложения в соответствии с подпунктами 1 – 2 пункта 1 статьи 146 НК РФ подлежит возмещению налогоплательщику в порядке и на условиях, которые предусмотрены статьей 176 “Порядок возмещения налога” НК РФ.
Порядок возврата НДС следующий.
Вы представляете единую налоговую декларацию за отчетный период в налоговый орган.
Если в декларации по НДС сумма налоговых вычетов превышает общую сумму налогов, то в целях проверки представленных данных, налоговый орган в обязательном порядке проведет камеральную проверку документов, подтверждающих правомерность применения налоговых вычетов.
Согласно пункту 2 статьи 88 НК РФ указанное мероприятие проводится в течение трех месяцев со дня представления налогоплательщиком налоговой декларации и документов, которые в соответствии с Кодексом должны прилагаться к ней.
После окончания проверки Вам придется подождать еще семь дней, в течение которых налоговый орган будет принимать решение по ее результатам. Если в ходе ее проведения не было установлено нарушения налогового законодательства, решение будет принято в Вашу пользу.
Возмещение налога осуществляется двумя путями: путем зачета или возврата НДС.
Возврат НДС возможен в случае, если у Вас нет недоимки по другим налогам и сборам.
На следующий день после вынесения налоговым органом решения о возврате НДС должно быть оформлено поручение территориальному органу федерального казначейства перечислить денежные средства, подлежащие возврату, на ваш расчетный счет.
Далее налоговики в течение пяти дней должны сообщить Вам о принятом ими решении.
В идеале Вы должны получить письменное уведомление:
- о возмещении налога (полностью или частично);
- о зачете (возврате) суммы налога, подлежащей возмещению;
- об отказе в возмещении.
Если, решение принято в вашу пользу, казначейство в течение пяти дней перечислит налог на ваш расчетный счет.
Однако данный порядок возврата НДС является «идеальным», и касается случаев, когда при проведении камеральной проверки налоговый орган не нашел никаких нарушений законодательства. К сожалению, так бывает далеко не всегда. Ибо, кто ищет, тот всегда найдет.
Многочисленная судебная практика свидетельствует о том, что налоговые органы очень неохотно возвращают деньги на счета налогоплательщиков, под любым предлогом отказывая в этом.
Так что Вам нужно быть готовым к тому, что возможно придется отстаивать свое право на возврат НДС в исковом производстве. Боятся этого не стоит – грамотный юрист, знающий свое дело без труда поможет доказать вашу правоту.
В случае если налоговый орган все же нашел в представленных Вами документах нарушение законодательства, он составляет акт налоговой проверки в соответствии со статьей 100 НК РФ.
По результатам рассмотрения этого акта руководитель налоговой службы выносит соответствующее решение, согласно которому Вам малого того, что могут отказать в вычете НДС, так еще и привлекут к соответствующей ответственности.
Отчаиваться не стоит. Ведь у Вас есть право на судебную защиту своих прав. Вы можете обжаловать указанное решение в Арбитражный суд, а квалифицированный юрист всегда сможет обернуть ситуацию в Вашу пользу, обеспечив победу.
Контактный телефон: +7 (495) 115 – 45 – 10 (без выходных)
e-mail: info@forum-law.ru
18
Лет средний опыт наших адвокатов
3000
Дел выигранных дел за весь период
40
Новых дел в работе

Получите помощь, которую Вы заслужили

ЗВОНИТЕ ПРЯМО СЕЙЧАС, ЧТОБЫ ПОЛУЧИТЬ
БЕСПЛАТНУЮ КОНСУЛЬТАЦИЮ
Выигранные дела
ст 395 Гк РФ
 MAX
 WhatsApp
 Telegram
 Jabber
